Ein Ausblick 2026 auf die globale Zellstoff- und Papierindustrie: Zellstoff- und Altpapierangebot, Kapazitätserweiterungen in China und Südostasien, Preisdruck in Nordamerika und Europa und worauf sich Verpackungseinkäufer vorbereiten sollten.
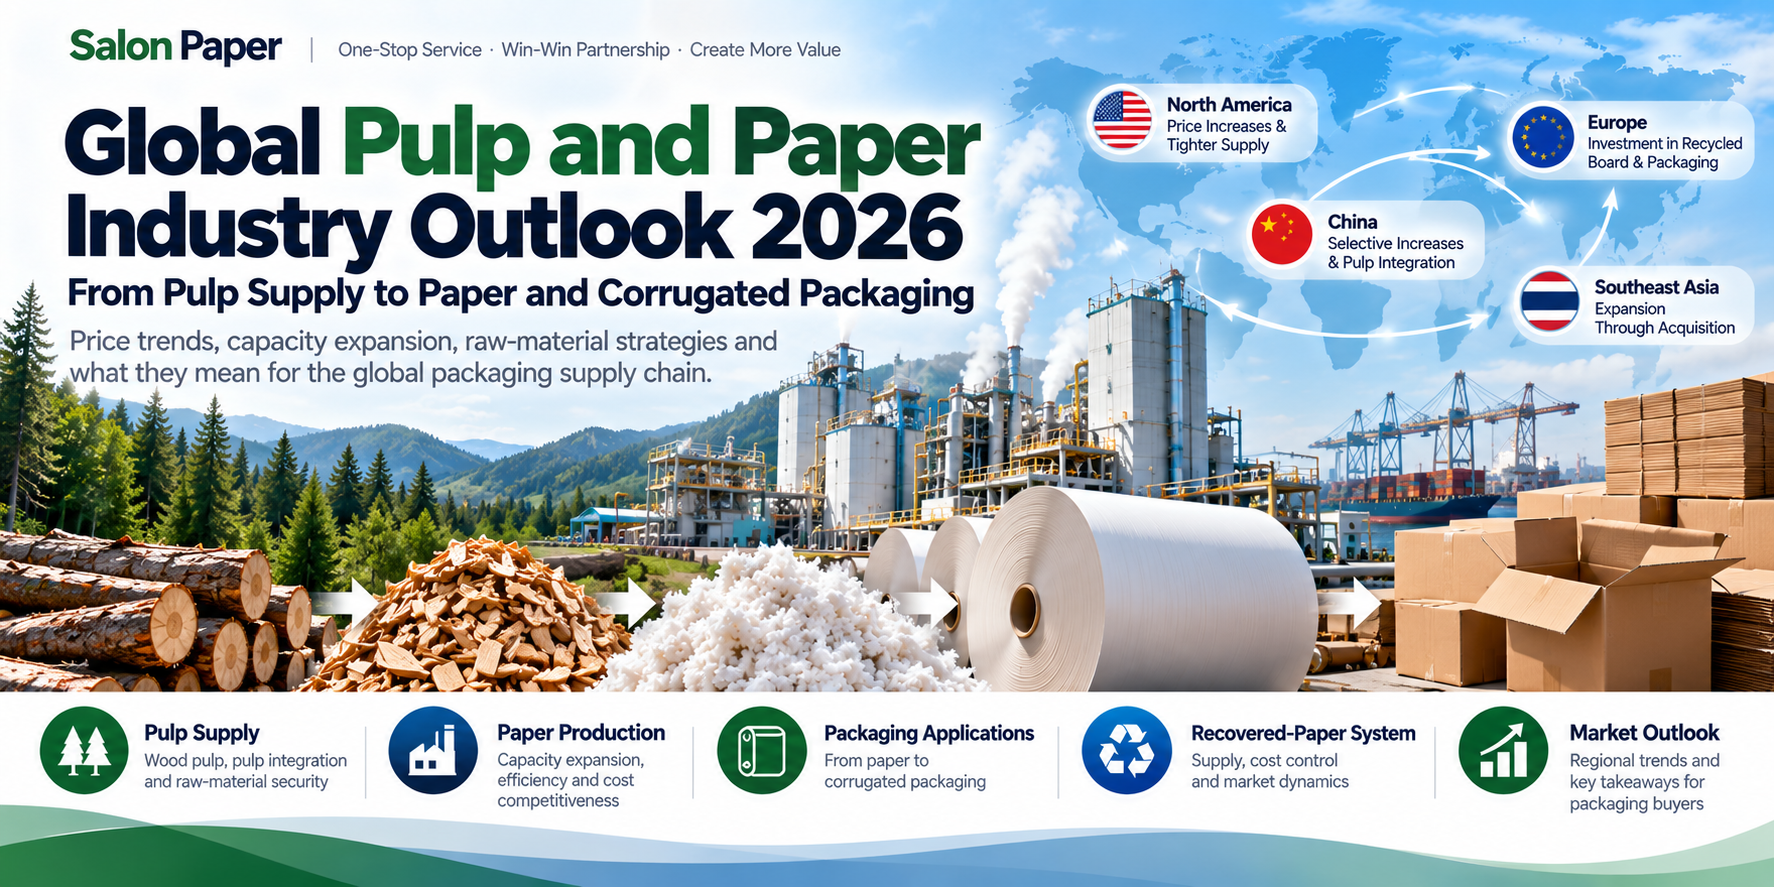
Von der Zellstoffversorgung bis zur Wellpappenverpackung — die Kräfte, die die Papier- und Kartonmärkte 2026 prägen werden.
Die Papiermärkte haben in den letzten Jahren auf Nachfrageschocks reagiert. 2026 sieht anders aus: Die entscheidenden Variablen liegen auf der Angebotsseite — Zellstoffverfügbarkeit, Qualität von Altpapier, Energiekosten und das Tempo des Kapazitätsausbaus. Für Verpackungseinkäufer ändert sich damit die Frage von "Wie günstig ist Karton?" zu "Kann mein Lieferant das ganze Jahr über eine konsistente Qualität pünktlich liefern?"
Dieser Ausblick beleuchtet die fünf Kräfte, die 2026 prägen, das regionale Bild und die praktische Checkliste, die wir verwenden, wenn Kunden uns für die nächsten zwölf Monate um ein Angebot bitten.
1. Zellstoffversorgung und Rohstoffsicherheit. Produzenten mit eigenem Zellstoff oder mit langfristigen Zellstoffverträgen kontrollieren Kosten und Qualität. Wer das nicht hat, kauft am Spotmarkt zu dem, was das Quartal bringt.
2. Energie- und Veredelungskosten. Papierherstellung und Beschichtung sind energieintensiv. Wo Energie teuer ist, fahren Werke selektivere Sorten und schließen Grenzmaschinen früher.
3. Altpapier — Verfügbarkeit und Qualität. Die Recyclingquoten sind hoch, aber die Qualität des Altfaserstroms ist uneinheitlich. Das wirkt sich direkt auf Festigkeit, Bedruckbarkeit und Lebensmittelkontaktkonformität von Recyclingkarton aus.
4. Regulierung und Spezifikation. Europas Verpackungs- und Entwaldungsvorschriften drängen Markeninhaber dazu, dokumentierte Faserherkunft, Recyclingdaten und geringere Beschichtungsgewichte zu verlangen.
5. Handelsströme und Logistik. Frachtraten, Containerverfügbarkeit und Zolländerungen entscheiden, ob ein Container Karton aus Asien in einem bestimmten Quartal gegen ein lokales Werk wettbewerbsfähig ist.
Zellstoff ist der größte Kostenhebel in der Kette. Zwei Dinge passieren gleichzeitig: Große Produzenten integrieren Zellstoff in ihre eigenen Papier- und Verpackungsaktivitäten, und kleinere Veredler werden beim Spot-Zellstoff unter Druck gesetzt.
Für Käufer von beschichtetem und kaschiertem Karton ist das indirekt, aber stark relevant. Wenn Zellstoff knapp ist, werden alle nachgelagerten Sorten — Becherkarton, Weißkarton, Kraftpapier, Containerboard — gleichzeitig knapper, und Kontingentierung ersetzt Verhandlung.
Neue Kapazitäten sind nicht gleichmäßig verteilt. Der Großteil liegt in Asien und ist zunehmend groß und effizient. In reifen Märkten ist die Antwort das Gegenteil: Konsolidierung, Sortenrationalisierung und Stilllegung älterer Maschinen.
Praktisch: Erwarten Sie knapperes Angebot und festere Preise in Nordamerika und Teilen Europas, und wettbewerbsfähige, gut versorgte Exportpreise aus China und Südostasien.
Angekündigte Erhöhungen bei Zellstoff, Containerboard und Kartonsorten in Kombination mit begrenzter neuer Kapazität bedeuten, dass Einkäufer mit festeren Angeboten und weniger Spielraum für kurzfristige Spezifikationsänderungen rechnen sollten.
Europäische Werke investieren dort, wo Regulierung und Markennachfrage hinweisen: Recycling-Containerboard, lebensmittelechter Recyclingkarton und leichtere Verpackungen. Gleichzeitig erhöhen Energiekosten und Compliance-Dokumentation den Mindestpreis. Einkäufer benötigen zunehmend Lieferanten, die Faserherkunft und Recyclingfähigkeit nachweisen können.
Chinesische Produzenten erweitern Kapazitäten selektiv, nicht uniform, und integrieren Zellstoff- und Altfaserversorgung zur Kostenstabilisierung. Für Exporteinkäufer bleibt China die flexibelste Quelle für beschichtete, kaschierte und metallisierte Sorten — vorausgesetzt, Sie wählen einen Lieferanten, der seine eigenen Beschichtungs- und Veredelungslinien kontrolliert.
Das Wachstum in der Region ist zunehmend akquisitorisch: Der Kauf bestehender Werke und deren Umstellung auf Verpackungssorten ist schneller als Neubau. Die Kapazität steigt, aber auch die Spanne zwischen Best-in-Class- und Durchschnittsqualität — Musterung vor Bestellung ist wichtiger denn je.
Altfasern sind längst kein billiger Ersatz mehr; sie sind ein strategischer Input. Sammel-, Sortier- und Deinking-Kapazitäten entscheiden, welche Qualitäten tatsächlich verfügbar sind, und grenzüberschreitende Beschränkungen für Altpapierimporte haben die Handelsströme nach 2021 dauerhaft verändert.
Für Verpackungseinkäufer ist die Konsequenz einfach: Recyclinganteilsangaben müssen durch Testdaten belegt werden, und die Festigkeit eines Recyclingkartons ist nur so gut wie die Sortierung dahinter.
Die Nachfrage verschiebt sich innerhalb der Kette. E-Commerce und Lieferdienste halten Wellpappe und Food-Service-Verpackungen beschäftigt, während Premiumsegmente — Kosmetik, Spirituosen, Süßwaren, Elektronik — weiterhin beschichtete, metallisierte und holografische Oberflächen verlangen, die gut drucken und den Versand überstehen.
Wir spekulieren nicht auf Zellstoffmärkten — wir kontrollieren, was wir können: Beschichten, Kaschieren und Metallisieren auf unseren eigenen Linien in Ningbo, China. Das bedeutet stabile Spezifikationen für gold- und silbermetallisierten Karton, holografischen Karton, aluminiumkaschiertes Papier, Cupstock und lebensmittelechtes beschichtetes Board, mit PE-, PLA- und wasserbasierten Barriereoptionen (Acryl, EAA, PHA).
Wenn Sie Ihr Volumen für 2026 planen, senden Sie uns Ihre Spezifikation — Sorte, Grammatur, Format und Beschichtung — und wir erstellen Ihnen ein FOB-Ningbo-Angebot mit Mustern, die Sie auf Ihrer eigenen Linie testen können.
Tendenziell deuten angebotsgesteuerte Märkte auf festere Preise in Nordamerika und Teilen Europas hin, während die asiatischen Exportpreise wettbewerbsfähig bleiben. Die entscheidenden Faktoren sind Zellstoffverfügbarkeit, Energiekosten und Fracht — nicht allein die Nachfrage.
Weil sie Festigkeit, Bedruckbarkeit und Lebensmittelkontaktkonformität von Recyclingkarton bestimmt. Schlecht sortierte Fasern sind die häufigste Ursache für uneinheitliche Kartonleistung.
Das hängt von Ihren Barriereanforderungen, der Wärmebelastung und den Vorschriften Ihrer Absatzmärkte ab. PE bleibt die günstigste Barriere; wasserbasierte Beschichtungen (Acryl, EAA, PHA) und PLA reduzieren den Kunststoffanteil und können Recyclingfähigkeitsaussagen unterstützen — aber jede muss gegen Ihr tatsächliches Produkt getestet werden.
Ja. In einem angebotsgesteuerten Markt ist eine qualifizierte zweite Quelle eine günstige Absicherung — und sie gibt Ihnen echte Verhandlungsmacht.
Ja. Wir senden kostenlose A4-Muster, damit Sie Oberfläche, Bedruckbarkeit und Steifigkeit auf Ihren eigenen Anlagen prüfen können, bevor Sie eine Volumenbestellung aufgeben.
Redaktioneller Hinweis: Dieser Ausblick fasst öffentlich berichtete Branchentrends und unsere eigene Erfahrung als Veredler in Ningbo, China, zusammen. Er ist richtungsweisend und keine statistische Prognose — prüfen Sie aktuelle Preise und Verfügbarkeiten stets bei Ihrem Lieferanten, bevor Sie Kaufentscheidungen treffen.
Salon Paper ist ein fabrikdirekter Veredler in Ningbo, China — gold- und silbermetallisierter Karton, holografischer Karton, aluminiumkaschiertes Papier, Cupstock und lebensmittelechtes beschichtetes Board.
📩 Senden Sie uns Ihre Anforderungen an Sorte, Grammatur, Format und Beschichtung und wir melden uns mit Mustern und einem fabrikdirekten Angebot zurück.
Ningbo Salon Paper Product Co., Ltd.
📧 [email protected] | 🌐 www.salonpaper.com
Salon Paper liefert Papier und Karton direkt aus unseren eigenen Beschichtungs-, Kaschier- und Metallisierungslinien in Ningbo: metallischer Karton, holografischer Karton, folienkaschiertes Papier, Cupstock, lebensmittelechtes beschichtetes Board und Pappbecher.