Una prospettiva 2026 sull'industria globale della pasta e della carta: fornitura di pasta e carta da riciclo, espansione della capacità in Cina e Sud-est asiatico, pressione sui prezzi in Nord America ed Europa, e cosa devono preparare gli acquirenti di packaging.
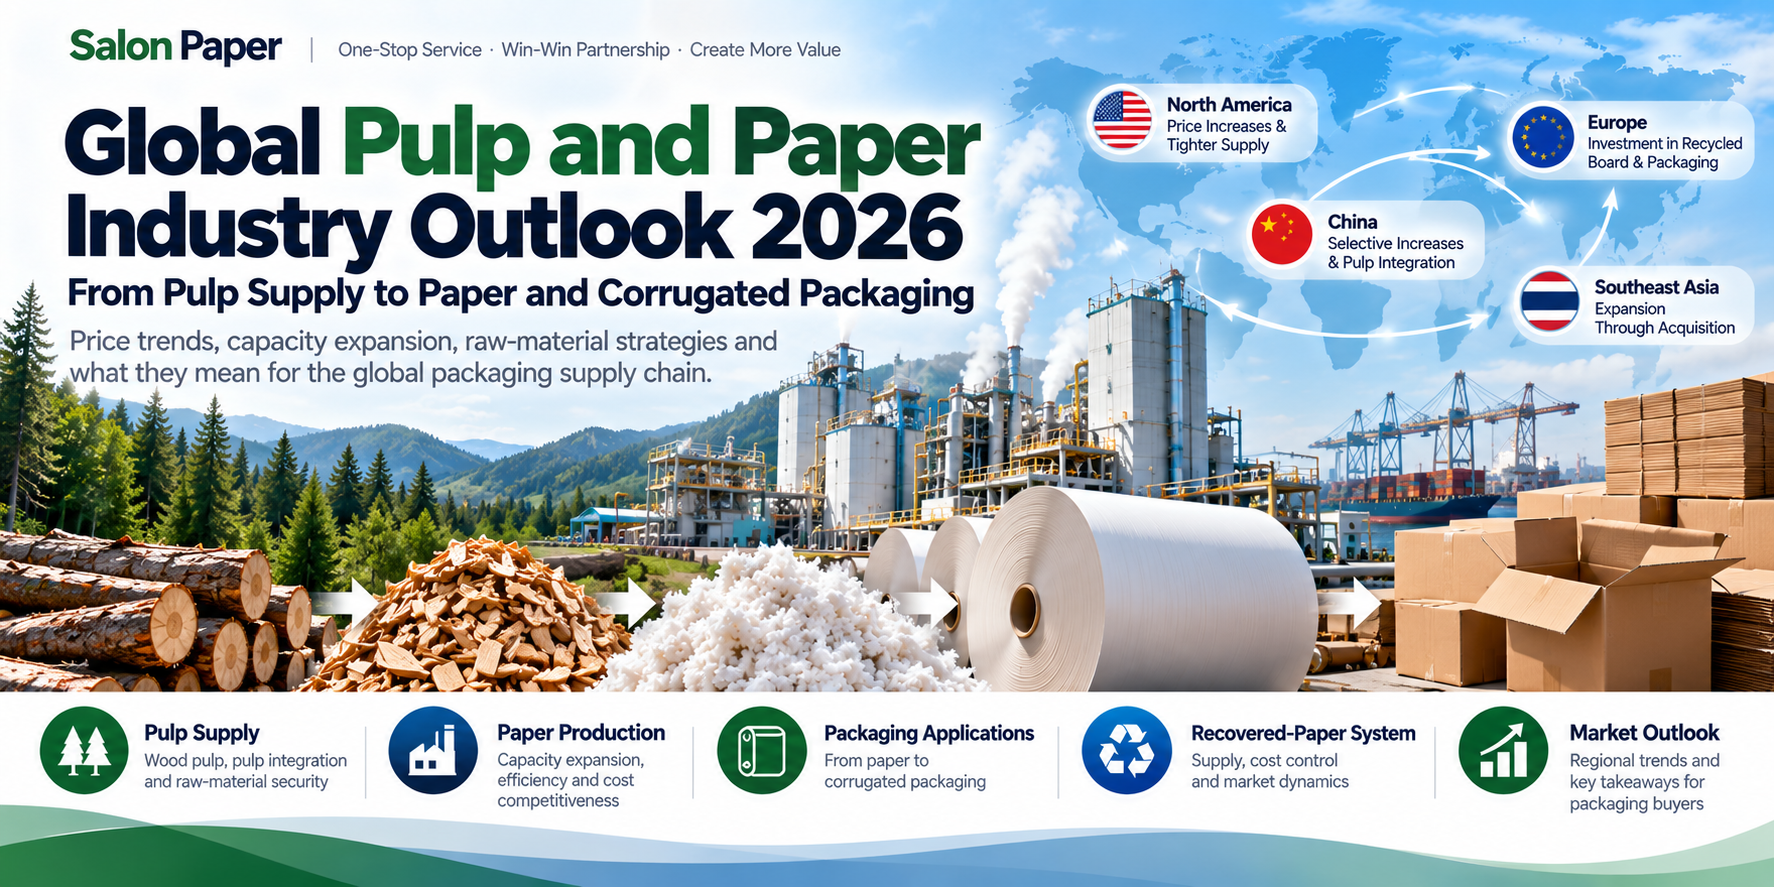
Dall'offerta di pasta agli imballaggi in cartone ondulato — le forze che plasmeranno i mercati della carta e del cartone nel 2026.
I mercati della carta hanno passato gli ultimi anni a reagire agli shock della domanda. Il 2026 si presenta diverso: le variabili decisive sono dal lato dell'offerta — disponibilità di pasta, qualità della carta da riciclo, costo dell'energia e ritmo dell'espansione della capacità. Per gli acquirenti di imballaggi, questo cambia la domanda da "quanto è economico il cartone?" a "il mio fornitore può consegnare una grado coerente, in tempo, tutto l'anno?"
Questa prospettiva analizza le cinque forze che plasmano il 2026, il quadro regionale e la checklist pratica che utilizziamo quando i clienti ci chiedono un preventivo per i dodici mesi successivi.
1. Offerta di pasta e sicurezza delle materie prime. I produttori con pasta propria, o con contratti di pasta a lungo termine, controllano costo e qualità. Chi non li ha acquista sul mercato spot a qualunque prezzo il trimestre offra.
2. Energia e costi di trasformazione. La produzione della carta e il rivestimento sono ad alta intensità energetica. Dove l'energia è costosa, le cartiere producono gradi più selettive e chiudono prima le macchine marginali.
3. Carta da riciclo — disponibilità e qualità. I tassi di riciclo sono elevati, ma la qualità del flusso di fibre da riciclo è disomogenea. Ciò influisce direttamente sulla resistenza del cartone riciclato, sulla stampabilità e sulla conformità al contatto alimentare.
4. Normativa e specifiche. Le norme europee su imballaggi e deforestazione spingono i titolari di marchio a richiedere origine documentata delle fibre, dati di riciclabilità e pesi di rivestimento inferiori.
5. Flussi commerciali e logistica. Le tariffe di trasporto, la disponibilità di container e le variazioni tariffarie decidono se un container di cartone dall'Asia è competitivo rispetto a una cartiera locale per un dato trimestre.
La pasta è la leva di costo più importante della filiera. Due fenomeni avvengono contemporaneamente: i grandi produttori integrano la pasta nelle proprie operazioni cartarie e di imballaggio, e i trasformatori più piccoli vengono messi sotto pressione sul mercato spot della pasta.
Per gli acquirenti di cartone rivestito e accoppiato questo conta in modo indiretto ma forte. Quando la pasta è tesa, ogni grado a valle — cupstock, cartoncino bianco, kraft, containerboard — si tende insieme, e l'allocazione sostituisce la negoziazione.
La nuova capacità non è distribuita uniformemente. La maggior parte è in Asia, ed è sempre più grande ed efficiente. Nei mercati maturi la risposta è opposta: consolidamento, razionalizzazione delle gradi e chiusura delle macchine più vecchie.
In pratica: aspettatevi offerta più tesa e prezzi più fermi in Nord America e in parti dell'Europa, e prezzi all'esportazione competitivi e ben riforniti da Cina e Sud-est asiatico.
Gli aumenti annunciati su pasta, containerboard e gradi di cartone, combinati con una nuova capacità limitata, significano che gli acquirenti devono aspettarsi preventivi più fermi e meno margine per cambi di specifica all'ultimo minuto.
Le cartiere europee investono dove puntano la normativa e la domanda dei marchi: containerboard riciclato, cartone riciclato per uso alimentare e imballaggi più leggeri. Allo stesso tempo, i costi energetici e la documentazione di conformità alzano il prezzo minimo. Gli acquirenti hanno sempre più bisogno di fornitori in grado di dimostrare origine delle fibre e riciclabilità.
I produttori cinesi aggiungono capacità in modo selettivo, non uniforme, e integrano l'offerta di pasta e fibre da riciclo per stabilizzare i costi. Per gli acquirenti all'esportazione, la Cina resta la fonte più flessibile per gradi rivestite, accoppiate e metallizzate — a condizione di scegliere un fornitore che controlla le proprie linee di rivestimento e trasformazione.
La crescita nella regione è sempre più per acquisizioni: acquistare cartiere esistenti e convertirle a gradi per imballaggio è più rapido che costruire. La capacità aumenta, ma anche il divario tra qualità best-in-class e media — campionare prima di ordinare conta più che mai.
La fibra da riciclo non è più un sostituto economico; è un input strategico. La capacità di raccolta, selezione e deinchiostrazione decide quali qualità sono effettivamente disponibili, e le restrizioni transfrontaliere sulle importazioni di carta da riciclo hanno cambiato permanentemente i flussi commerciali dopo il 2021.
Per gli acquirenti di imballaggi, la conseguenza è semplice: le dichiarazioni di contenuto riciclato devono essere supportate da dati di test, e la resistenza di un cartone riciclato è valida solo quanto la selezione che c'è dietro.
La domanda si sposta all'interno della filiera. L'e-commerce e il food delivery tengono occupati il cartone ondulato e gli imballaggi per il settore alimentare, mentre i segmenti premium — cosmetici, spirits, confetteria, elettronica — continuano a richiedere superfici rivestite, metallizzate e olografiche che stampano bene e resistono alla spedizione.
Non speculiamo sui mercati della pasta — controlliamo ciò che possiamo: coating, accoppiatura e metallizzazione sulle nostre linee a Ningbo, in Cina. Questo significa specifiche stabili per cartoncino metallizzato oro e argento, cartone olografico, carta accoppiata con foglio di alluminio, cartoncino per bicchieri e cartoncino patinato per uso alimentare, con opzioni barriera in PE, PLA e a base acqua (acrilico, EAA, PHA).
Se state pianificando i volumi per il 2026, inviateci la vostra specifica — grado, grammatura, formato e patinatura — e vi quoteremo FOB Ningbo con campioni che potrete testare sulla vostra linea.
A livello direzionale, i mercati guidati dall'offerta indicano prezzi più fermi in Nord America e in alcune parti d'Europa, mentre i prezzi all'export asiatici restano competitivi. I fattori decisivi sono la disponibilità di pasta, il costo dell'energia e il nolo — non solo la domanda.
Perché determina resistenza, stampabilità e conformità al contatto alimentare del cartone riciclato. Le fibre mal selezionate sono la causa più comune di prestazioni incostanti del cartone.
Dipende dal vostro requisito di barriera, dall'esposizione al calore e dalle normative dei mercati in cui vendete. Il PE resta la barriera più economica; le patinature a base acqua (acrilico, EAA, PHA) e il PLA riducono il contenuto di plastica e possono supportare dichiarazioni di riciclabilità — ma ognuna va testata sul vostro prodotto reale.
Sì. In un mercato guidato dall'offerta, una seconda fonte qualificata è un'assicurazione poco costosa — e vi dà un reale potere negoziale.
Sì. Inviamo campioni A4 gratuiti così potete verificare superficie, stampabilità e rigidità sulle vostre attrezzature prima di impegnarvi in un ordine a volume.
Nota editoriale: questa prospettiva riassume tendenze di settore pubblicamente riportate e la nostra esperienza come trasformatore a Ningbo, in Cina. È indicativa e non una previsione statistica — verificate sempre prezzi e disponibilità attuali con il vostro fornitore prima di prendere decisioni di acquisto.
Salon Paper è un trasformatore diretto di fabbrica a Ningbo, in Cina — cartoncino metallizzato oro e argento, cartone olografico, carta accoppiata con foglio di alluminio, cartoncino per bicchieri e cartoncino patinato per uso alimentare.
📩 Inviateci grado, grammatura, formato e requisito di patinatura e vi risponderemo con campioni e un preventivo diretto di fabbrica.
Ningbo Salon Paper Product Co., Ltd.
📧 [email protected] | 🌐 www.salonpaper.com
Salon Paper fornisce carta e cartone direttamente dalle nostre linee di patinatura, accoppiatura e metallizzazione a Ningbo: cartoncino metallico, cartone olografico, carta accoppiata con foglio, cartoncino per bicchieri, cartoncino patinato per uso alimentare e bicchieri di carta.